無税 · 調達
衣料品とネパール・インド通商条約:関税0%の対象となる条件
ネパール製の衣料品は、ネパール・インド通商条約により基本関税なしでインドへ輸入できます。2つの原産地基準、Tシャツの計算例、条約とSAFTAの比較、通関業者が必要とする書類、そして2026年の見直しとLDC卒業によって何が変わるかを解説します。
インドとネパールは開かれた国境と通商条約を共有しており、衣料品にとってこの条約は実際の金額で大きな価値があります。中国から輸入すれば20%の基本関税と課徴金がかかる綿のTシャツが、ネパールで製造され原産地規則を満たせば、0%でインドに輸入できます。このガイドでは、その規則を計算例とともにわかりやすく解説します。発注前に、そのスタイルが対象になるかどうかを判断できます。
ネパール・インド通商条約は衣料品にどのような待遇を与えますか?
条約は、ネパールで製造された物品が条約の原産地規則(第V条の議定書に定められています)を満たす場合に、インドへの無税・数量制限なしのアクセスを認めています。インドは、ネパールの原産地証明書に基づき、告示94/2010-Customsによって基本関税の免除を適用しています。
バイヤーが見落としがちな3つのポイント:
- 0%になるのは基本関税です。IGSTは引き続き5%(1枚あたり販売価格Rs 2,500超は18%)で課され、GST登録済みのバイヤーは通常、仕入税額控除を受けられます。
- 衣料品に数量割当はありません。衣料品は、特定のネパール製品を制限する条約の特別附属書に含まれていません。
- 条約がなければ税率は高くなります。綿のTシャツには最恵国(MFN)税率で20%の基本関税(1枚あたり最低Rs 45)がかかり、さらにその関税に対して10%の社会福祉課徴金(Social Welfare Surcharge)が加わります。
2つの原産地基準とは何ですか?
衣料品は、両方の基準を満たし、最終工程がネパールで行われる場合に対象となります。
- 項の変更。すべての第三国産原材料は、ネパールで4桁のHS項が変更されなければなりません。ニット生地(第60類)から衣料品(第61類)を製造すれば、それだけでこの条件を満たすため、カット&ソーのニット製品はこの基準をクリアします。
- 70%の価額上限。ネパール・インド以外からの原材料の価額は、衣料品のFOB価格の70%以下でなければなりません。原材料はネパールに輸入される時点のCIF価格で評価します。
インド産の原材料はネパール産と同様に扱われるため、インド産の生地は70%の枠を使いません。それ以外の国、たとえば中国の生地は算入され、しかも生地はニット衣料品で最大の投入材料です。そのため、この基準はスタイルごとに計算する必要があります。
Tシャツは対象になりますか?計算例
当社の公開している原価表にある180 gsmのコーマ綿Tシャツを例にとります。工場渡し価格は約US$3.20で、生地は1枚あたりUS$1.36、副資材はUS$0.22です。上限はUS$3.20の70%、つまりUS$2.24です。
| ケース | ネパール・インド以外からの原材料 | FOBに占める割合 | 対象か? |
|---|---|---|---|
| 輸入生地と副資材 | US$1.58 | 49% | はい |
| 同上に、ネパールまでの運賃として20%を加算(CIF価格) | US$1.90 | 59% | はい |
| インド産生地、輸入副資材 | US$0.22 | 7% | はい、十分な余裕があります |
| 輸入原材料がUS$2.24を超える場合 | US$2.24超 | 70%超 | いいえ |
生地が重い、輸入副資材が高い、FOB価格が低い、といった要因はいずれも割合を押し上げます。そのため、答えは工場単位ではなくスタイル単位で決まります。インド産の生地を使えば、この問題はほぼなくなります。
条約かSAFTAか:どちらのルートを使うべきですか?
現時点ではどちらも基本関税0%です。違いは、ネパールが後発開発途上国の地位から卒業した後に何が起こるかです。
| 通商条約 | SAFTA(LDC待遇) | |
|---|---|---|
| 基本関税 | 0% | ネパールがLDCである間は0% |
| 原産地規則 | 4桁の項の変更、ネパール・インド以外の原材料がFOBの70%以下 | 項の変更、LDCはSAARC域外原材料がFOBの70%以下、地域累積あり |
| 証明書 | ネパールで発給される条約の原産地証明書 | SAFTA原産地証明書(FNCCI加盟の商工会議所を通じて発給) |
| LDC卒業後 | 変わらない:条約はLDCの地位に左右されない | これらの衣料品の品目は、非LDC加盟国向けのインドのSAFTAセンシティブリストに含まれているため、0%は終了する |
出荷ごとにいずれか1つのルートを使ってください。2026年以降を見据えた計画では、続くルートは条約です。
通関業者にはどの書類が必要ですか?
- 輸出入業者コード(IEC)。外国貿易(開発・規制)法第7条に基づき、インドへのすべての輸入に必要です。
- 原産地証明書。貨物ごとに1通、条約様式(Annexure D/I)で、ネパール政府が指定する機関が発給します。インド税関はこの証明書に基づいて通関を行い、疑義がある場合は検認を求めることがあります。その間、貨物は保証(ボンド)と引き換えに暫定的に引き渡されます。
- 免税を申請した輸入申告書(bill of entry)。通関業者が告示94/2010-CustomsまたはSAFTAの告示を適用申請し、IGSTを納付します。
- CAROTARに基づく原産地記録。特恵税率を申請する輸入者は、原産地情報(Form I)を保持し、記録を5年間保管しなければなりません。
- 通常の貿易書類:商業インボイス、パッキングリスト、ネパールの輸出申告書、陸路国境通過のための輸送書類。
条約は変更されるのですか?
2026年9月、ネパールとインドは条約の見直しに合意し、6か月以内に技術委員会を招集することになりました。原産地規則に変更があるとすれば、その見直しを通じたものとなり、変更が発表されればこのガイドを更新します。これとは別に、ネパールは国連に卒業を2029年まで延期するよう要請しており、国連総会の決定は2026年11月24日より前に出る予定です。これが影響するのはSAFTAであり、条約ではありません。その他の市場については、当社のLDC卒業ガイドで解説しています。
Trishakti Apparelはインドのバイヤー向けに条約をどのように扱っていますか?
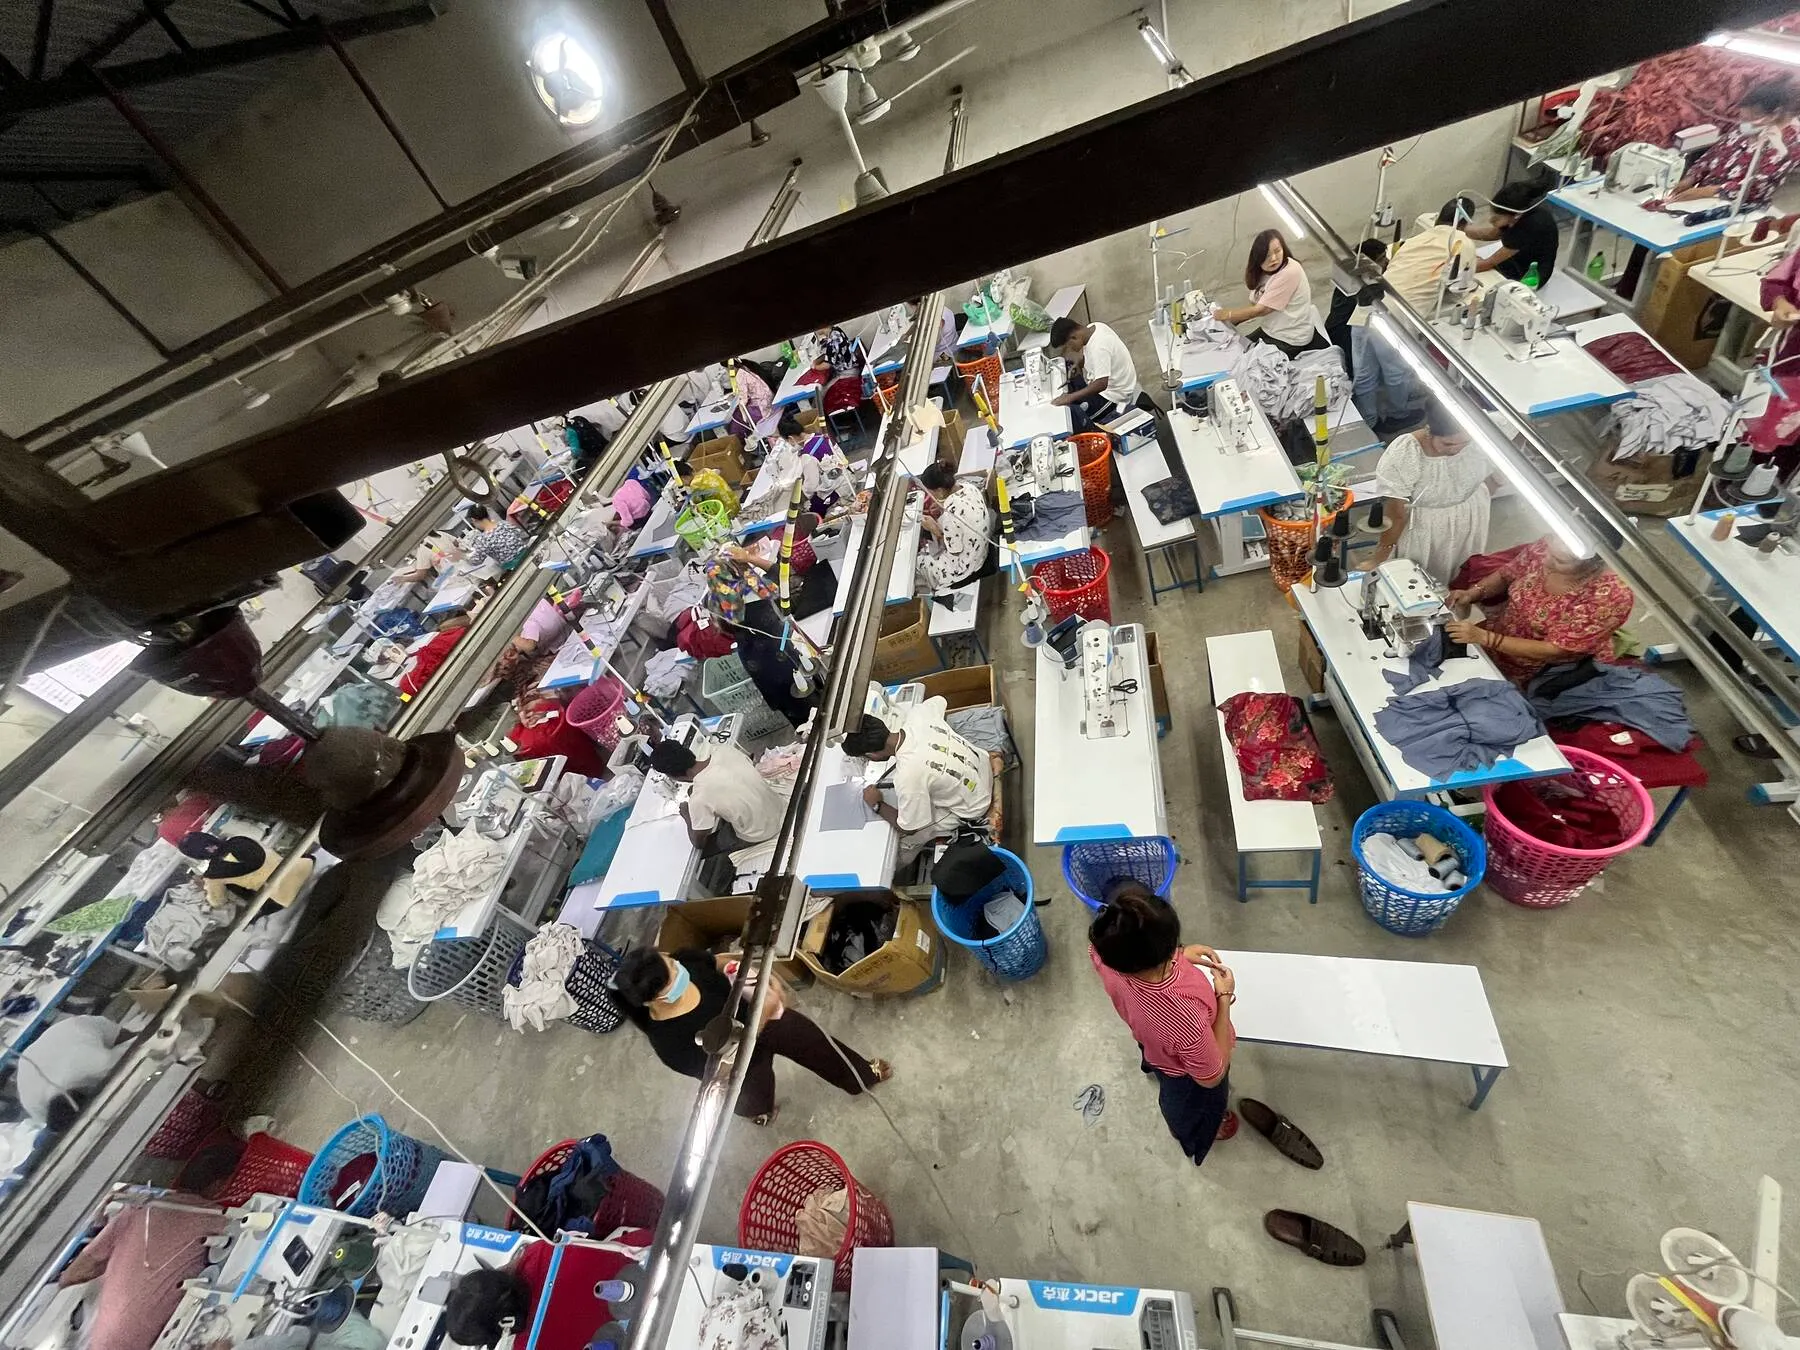
当社は、無税で見積もる前に、すべてのスタイルを70%の上限と照合します。また、現地産として扱われるインド産の生地で衣料品を製造することもできます。各貨物には原産地証明書を添付します。ガインダコットの当社工場からバイラハワ–スナウリ国境まではトラックで約3時間で、ご相談のうえ国境またはお客様の都市までお届けします。お支払いはINR、USD、または信用状(L/C)で、1スタイル・1色あたり200枚から承ります。
ご自身の注文の陸揚げ原価をルピーで確認するには、当社のネパール→インド輸入関税計算ツールをご利用いただくか、ネパールからインドへ衣料品を輸入する方法(ステップごとの解説)をお読みください。
よくあるご質問
ネパールとインドの間に通商条約はありますか?
ネパール・インド条約の70%ルールとは何ですか?
インド産の生地は、条約上ネパール産と同様に扱われますか?
条約とSAFTAのどちらを使うべきですか?
ネパールからの衣料品にIGSTはかかりますか?
著者について
サントシュ・リジャルは、家族がネパールのファッション業界で30年にわたり築いてきた基盤の上に生まれた輸出向けニット製品工場、Trishakti Apparelを経営しています。ガインダコットの工場の現場から、調達、関税、生産について執筆しています。
LinkedIn ↗