REX登録済み EU・英国・カナダ・日本向け関税0% — 最新の状況を見る

Translate to English

無税 · ハウツー

原産地規則の単一加工と二重加工の違い:衣料品輸入者向けに解説

原産地規則は、衣料品が特恵関税の対象となるかどうかを左右します。単一加工(シングル・トランスフォーメーション)と二重加工の違い、EU・英国・カナダ・日本におけるニット製品の実際の規則、関税の計算例、そしてネパールのLDC卒業後に何が変わるのかを解説します。

SR サントシュ・リジャル
Trishakti Apparel 創業者
公開 更新日: 8分で読めます

特恵関税では、衣料品について2つのことが問われます。どこで製造されたのか、そしてそのうちどれだけがそこで製造されたのか。原産地規則は2つ目の問いに答えるもので、ニット製品の場合、答えは通常、単一加工か二重加工かという1つの区別に行き着きます。EUに輸入される綿ニットのTシャツでは、この区別が関税0%と12%の差になり得ます。

衣料品にとって「加工(トランスフォーメーション)」とは何を意味しますか?

加工(トランスフォーメーション)とは、製品のあり方を変える段階のことです。ニット衣料品の場合、繊維が糸に紡がれ、糸が生地に編み立てられ、生地が染色・仕上げされ、その後裁断・縫製されて衣料品になります。原産地規則は、これらの段階のうちいくつを輸出国、または認められた相手国で行わなければならないかを数えるものです。
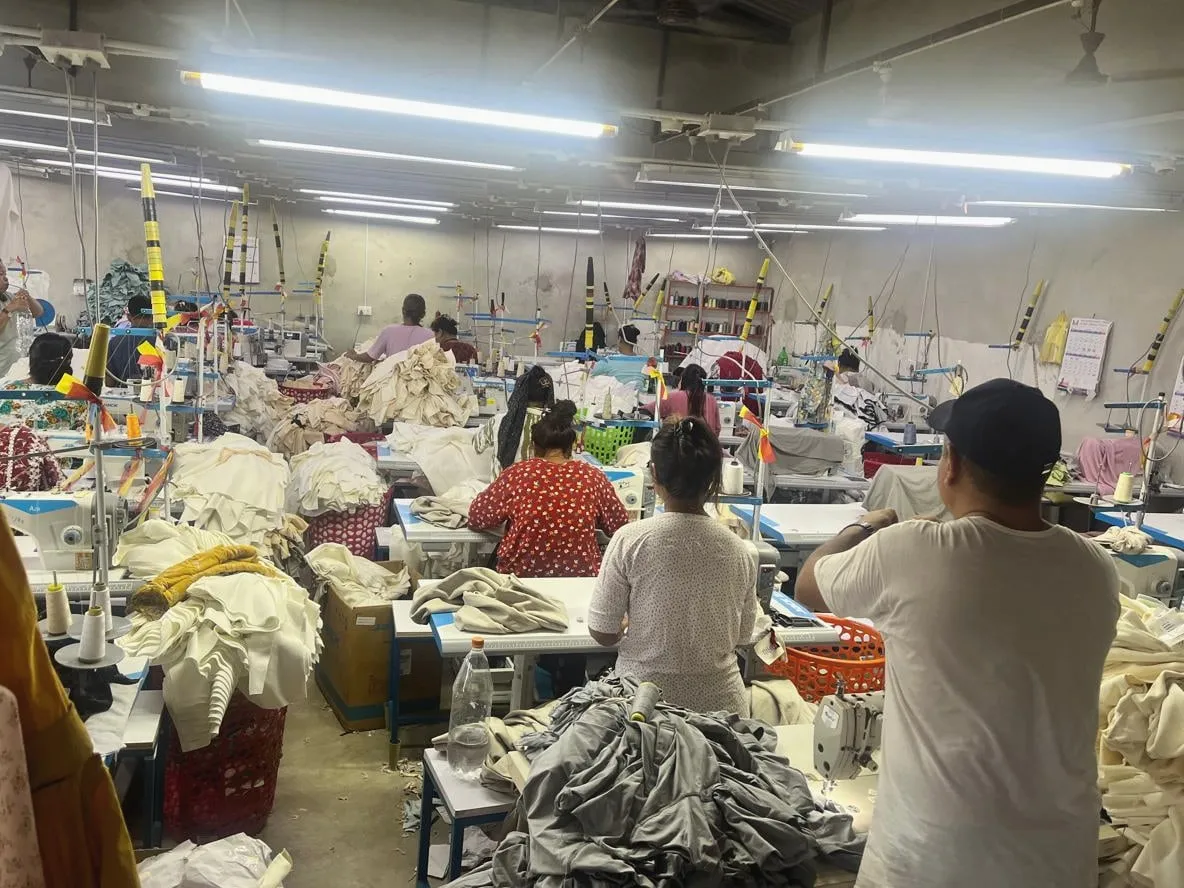
ガインダコットにあるTrishakti Apparelの縫製現場で、ミシンに向かって作業するオペレーター
ガインダコットの当社縫製現場で作業中
  • 単一加工(シングル・トランスフォーメーション):衣料品はその国で生地から縫製されていなければなりません。裁断と縫製で十分で、生地はどこから調達してもかまいません。
  • 二重加工(「ファブリックフォワード」と呼ばれることもあります):生地もその国で編み立てまたは製織され、そのうえでその国で縫製される必要があります。糸は輸入できますが、生地は輸入できません。
  • ヤーンフォワード(三重加工と呼ばれることもあります):糸、生地、衣料品のすべてが協定地域内で製造される必要があります。
規則 ニット衣料品の例 輸入生地は使えるか
単一加工 後発開発途上国向けのEU、英国DCTS、カナダLDCT、日本のGSP はい
二重加工 その他の開発途上国向けのEU GSP、EU・ベトナムFTA 不可(認められた累積パートナー国からの生地を除く)
ヤーンフォワード CPTPP(例:ベトナムからカナダへ) 不可(糸も要件を満たす必要あり)

各市場の原産地規則には、実際に何と書かれていますか?

上記の呼び名は略称にすぎません。税関が適用するのは法令の条文であり、細部が重要です。カット&ソーのニット製品について、EUの規則は後発開発途上国に対しては「生地からの製造」、その他の受益国に対しては「編み立ておよび縫製(裁断を含む)」です。英国DCTS、カナダLDCT、日本のGSPは輸入生地の使用を認めており、米国はネパールに特恵を与えていません。

EU。GSP対象品に関するEUのリスト規則(委任規則2015/2446のAnnex 22-03)は、ニット生地の裁断片から縫製される第61類の衣料品について、規則を2つの欄に分けています。後発開発途上国(LDC)向けの規則は「生地からの製造」(Manufacture from fabric)、その他の受益国向けは「編み立ておよび縫製(裁断を含む)」(Knitting and making-up (including cutting))です。このLDC向けの緩和は2011年1月1日から適用されています。注意点が1つあります。直接成形して編まれた衣料品(カット&ソーではなく、成形編みのニット製品)には別の、より厳格な規則があり、すべての受益国について、紡績または糸染めに加えて編み立てが必要です。EU・ベトナムFTAは、実際の二重加工の好例です。第61〜63類の規則は「編み立てまたは製織に伴う縫製(裁断を含む)」で、韓国産の生地を算入できる特別な累積規定があります。

英国。途上国貿易スキーム(DCTS)では、裁断・縫製などの重要な工程を1つDCTS対象国で行うだけで足ります。ネパールは包括的特恵(Comprehensive Preferences)区分に属しており、2026年1月1日以降は、同じ衣料品規則が強化特恵(Enhanced Preferences)区分にも適用されています。

カナダ。2025年1月1日以降、後発開発途上国特恵税率(LDCT)の規則(SOR/2023-210)では、衣料品はLDCで「裁断または成形編みされ、縫製またはその他の方法で組み立てられた」場合に、そのLDCを原産とすると定めています。Tシャツは、縫製または組み立てのみを要件とする別のリストに含まれており、衣料品の関税分類を決定する生地のみが考慮されます。このため、カナダは現在、中国を含むあらゆる国の生地を認めています。

日本。2015年4月1日以降、ニット衣料品(第61類)に関する日本のGSPの規則は「生地から製造されたもの」となり、従来の「糸から製造されたもの」に代わりました。

米国。米国はネパールに特恵を与えていません(ネパール貿易特恵プログラムは2025年12月31日に失効しました)。そのため、ネパール製のニット製品には通常の最恵国(MFN)税率の関税がかかり、特恵の原産地規則は適用されません。

単一加工であっても、原産資格を決して与えない作業は何ですか?

単一加工は寛大ですが、下限があります。EUは、単独でも組み合わせても原産資格を決して付与しない作業を挙げており、これには繊維製品のアイロンがけやプレス、ラベル・ロゴ・マークの貼付、簡単な包装が含まれます。ある国で縫製され、別の国でプレス、ラベル付け、袋詰めされた衣料品は、最初の原産地を維持します。

同じ理屈で、無地の衣料品のラベルを付け替えても、製造国は変わりません。

輸送も重要です。EUは2011年、従来の直接輸送規則を非加工規則(non-manipulation rule)に置き換えました。EUで申告される物品は、輸出国を出たのと同じ物品であり、途中で変更されていないことが必要です。ただし、税関の監督下であれば、経由国での保管や貨物の分割は認められています。これにより、ネパールの物品はコルカタを経由しても資格を失いません。

EU向けの注文で、原産地規則によって関税はどのくらい変わりますか?

例として、課税価格が1枚US$4.00、合計US$12,000の綿ニットTシャツ3,000枚が、第三国税率12%のEUに輸入される場合を考えます。関税は、単一加工ルールを満たしEBAが適用されるネパールならUS$0、検証で原産地が否認されればUS$1,440になります。数値は説明用です。いずれの場合も、輸入VATは別途課されます。

原産地と規則の適用結果 関税率 注文全体の関税額
ネパール、ネパールが後発開発途上国(LDC)である間のEBA、単一加工の規則を満たす 0% US$0
インド、通常のGSP 9.6% US$1,152
中国、第三国関税 12% US$1,440
ネパール、ただし検認で原産資格が否認された場合 12% US$1,440(輸入者が負担)

計画の前提にすべきなのは最後の行です。EUの税関は、物品の引き取り後に輸出国に原産地の検認を求めることができ、関税は輸入から最長3年後まで輸入者から徴収される可能性があります。

ネパールのLDC卒業後、何が変わりますか?

国連が準備期間を延長したとの報道を受け、ネパールは現在、2029年11月24日にLDCを卒業する予定です。移行への対応は市場ごとに異なります。EUでは、衣料品にはいずれLDC以外の国向けの規則、つまり二重加工が適用されることになります。

  • EU:「武器以外すべて」(EBA)は、ネパールがLDCである間と卒業の発効後3年間継続するため、新しい日付では2032年11月頃までとなる見込みです。この日付を明記したEUの文書はまだ確認していません。その後、ネパールは通常のGSP(関税が軽減され、インドは現在これらの品目で9.6%を支払っています)、またはGSP+(要件を満たす国について同じ関税を0%に引き下げる)に移行することになります。いずれの場合も、衣料品にはLDC以外の国向けの規則「編み立ておよび縫製」、つまり二重加工が適用されることになります。
  • 英国:包括的特恵で3年間の移行期間があり、その後は強化特恵への移行が見込まれています。強化特恵はこれらの品目で0%で、2026年1月1日以降、同じ単一加工の衣料品規則が適用されています。ネパールがどの区分に入るかは英国が決定します。
  • カナダ:LDCTの特恵を満額で受けられる期間が3年間追加されます。その後、問題になるのは原産地規則ではなく税率です。一般特恵税率(General Preferential Tariff)ではこれらのアパレル品目が無税にならないため、18%のMFN税率が適用される見込みです。
  • 日本:日本の2026年の貿易政策検討(Trade Policy Review)における声明によると、LDCを卒業した国は現在、卒業後最長3年間LDC待遇を維持できます。正確な終了日はまだ確認待ちとお考えください。その後は、これらの品目には一般特恵の税率がないため、7.4〜10.9%のWTO協定税率が適用されることになります。

タイミングの詳細は、当社のLDC卒業ガイドで解説しています。

特恵を申請する前に、輸入者は何を確認すべきですか?

発注書にHSコードを記載し、各スタイルがどの規則に基づくのか、裁断と縫製をどこで行うのかを確認し、生地工場とその所在国を記録してください。EU向けには、輸出者のREX番号を確認してください。原産地の書類は輸入申告と一緒に保管し、何かが変わったときは規則を改めて確認してください。

  • 発注書にHSコードを記載する。原産地規則は項ごとに定められています。カット&ソーの衣料品と成形編みの衣料品では規則が異なり、第62類(布帛)ではさらに異なります。
  • 各スタイルがどの規則に基づくのか、そして裁断と縫製を実際にどこで行うのかを確認する。縫製を他国に外注すると、原産地の主張は成り立たなくなります。
  • 生地工場とその所在国を記録する。原産地がそれに左右されない場合でも同様です。卒業後の計画、トレーサビリティ表示、米国の強制労働に関する照会に必要になります。
  • EU向けには、輸出者のREX番号を確認する。特恵を申請する前に欧州委員会の公開検証ページで確認し、有効でなければ申請をやめてください。
  • 原産地関係書類を保管する:原産地に関する申告、英国の原産地申告、カナダのForm B255、または日本の特恵原産地証明書(Form A)を、輸入申告の記録とあわせて保管してください。EUはREX登録輸出者に対し、記録を少なくとも3年間保管するよう求めています。
  • 何かが変わったら規則を再確認する:新しい生地、新しい市場、新しいHS品目、新しい日付。

本記事は実務的な解説であり、法的助言ではありません。貴社の正確なHS品目と市場に適用される規則は、通関業者にご確認ください。

Trishakti Apparelは、貴社の注文の原産地をどのように扱いますか?

当社はネパール・ガインダコットで裁断・縫製を行っています。生地はご指定の仕様に合わせて実績ある生地工場から調達します。当社の通常の取引先工場、OEKO-TEX認証生地、または貴社指名の生地工場の中からお選びいただけます。ご発注前に、使用する生地工場とその所在国を確認してお知らせするため、各スタイルの原産地の位置づけが事前にわかります。

REX登録輸出者として、当社はEUの原産地に関する申告を作成し、英国、カナダ、日本向けの原産地書類もご用意します。販売先の市場とHSコードをお知らせください。貴社の製品にどの規則が適用されるかを確認いたします。

よくあるご質問

他国で製造された無地のTシャツにネパールでプリントやラベル付けをした場合、ネパール原産になりますか?
通常はなりません。原産資格は、生地から衣料品を製造することで得られるものであり、仕上げ作業からは得られません。EUは、繊維製品のアイロンがけやプレス、ラベルやロゴの貼付、簡単な包装を、単独でも組み合わせても原産資格を決して付与しない作業として挙げています。また、完成した衣料品は第61類の規則における「生地」には当たりません。衣料品は、裁断・縫製された国の原産地を維持します。
縫い糸、ラベル、ボタン、ファスナーもネパール原産である必要がありますか?
通常は必要ありませんが、規則は市場によって異なります。カナダは、衣料品の関税分類を決定する生地のみを見ます。EUの繊維に関する注では、ボタンやファスナーなどの繊維以外の材料は自由に使用でき、より厳格なLDC以外の国向けの規則のもとでも、非原産の小さな繊維製付属品を工場渡し価格の8%まで使用できます。それでも仕入先は、すべての部材の購入記録を保管しておくべきです。
EUが二重加工を適用するようになった場合、インドやバングラデシュの生地は役立ちますか?
その可能性はあります。EUのGSPの地域累積では、ネパールはバングラデシュ、ブータン、インド、パキスタン、スリランカと同じグループに属しており、グループ内の他国を原産とする材料は、ネパールでさらに加工される場合、EUの規則に定める条件のもとで原産材料として扱われることがあります。個々のスタイルで適用できるか、またその場合に衣料品がどの国の原産として扱われるかは、製品ごとに通関業者と確認する必要があります。
適格な物品に関税を満額支払ってしまいました。還付を受けられますか?
EUでは可能です。原産地の証拠が有効であれば、物品が自由流通のために引き取られた日から最長3年以内に、事後に特恵を申請できます。他の市場にはそれぞれ独自の期限があるため、通関業者にご確認ください。
通関後に原産資格が否認された場合、誰が支払うのですか?
輸入者です。EUの税関は、引き取り後に輸出国に原産地の検認を求めることができ、輸入から最長3年後まで輸入者から関税を徴収できます。だからこそ、仕入先のREX番号を確認し、原産地関係書類を保管し、各スタイルがどのように規則を満たすのかを確認しておくことが大切です。
SR

著者について

サントシュ・リジャルは、家族がネパールのファッション業界で30年にわたり築いてきた基盤の上に生まれた輸出向けニット製品工場、Trishakti Apparelを経営しています。ガインダコットの工場の現場から、調達、関税、生産について執筆しています。

LinkedIn ↗

出典と最終確認日

本ページの情報確認日

貿易に関するすべての記述には、それを公表している機関へのリンクを付けています(公的な情報源を優先)。規則は変わります。古くなった情報にお気づきの際は、ぜひお知らせください。

  1. 01 Customs Tariff 2026 – Chapter 61 (MFN 18%; LDCT Free) Canada Border Services Agency · official · checked 24 Sept 2026
  2. 02 Canada’s unilateral tariff preference programs for imports from developing countries (LDCT renewed to 2034; three-year post-graduation transition) Department of Finance Canada · official · checked 24 Sept 2026
  3. 03 Commission Delegated Regulation (EU) 2015/2446 – Annex 22-03 (GSP product-specific rules, separate LDC column) EUR-Lex (Official Journal of the EU) · official · checked 24 Sept 2026
  4. 04 Commission Regulation (EU) No 1063/2010 – GSP rules of origin reform applying from 1 January 2011 (single transformation for LDC garments) EUR-Lex (Official Journal of the EU) · official · checked 24 Sept 2026
  5. 05 The EU’s renewed GSP scheme: key updates for 2027 (Regulation (EU) 2026/1395; as read on 24 September 2026, before Nepal’s date moved: EBA for 2026 graduates at least until end-2029) European Commission – Access2Markets · official · checked 24 Sept 2026
  6. 06 Annex 22-03 (OJ L 343, 29.12.2015, p. 339): GSP list rules — Chapter 61 sewn garments: LDCs “Manufacture from fabric”, other beneficiaries “Knitting and making-up (including cutting)”; textile tolerances in Notes 6 and 7 European Commission – DG TAXUD · official · checked 27 Sept 2026
  7. 07 A guide for users on GSP rules of origin (REX, statements on origin, EUR 6,000 threshold) European Commission – DG TAXUD · official · checked 24 Sept 2026
  8. 08 Generalised System of Preferences (GSP) – preferential rules of origin European Commission – DG TAXUD · official · checked 24 Sept 2026
  9. 09 EU–Vietnam FTA: guidance on the rules of origin (v8, 2026) — Chapters 61–63 “knitting or weaving accompanied by making-up (including cutting)”; cumulation with Korean fabric European Commission – DG TAXUD · official · checked 27 Sept 2026
  10. 10 REX – Registered Exporter System: REX number validation European Commission – DG TAXUD · official · checked 24 Sept 2026
  11. 11 Generalised Scheme of Preferences: standard GSP (partial or full removal of duties on two-thirds of tariff lines), GSP+ (the same tariffs cut to 0%), EBA European Commission – DG Trade · official · checked 27 Sept 2026
  12. 12 TARIC measures for CN 6109 10 00, 6105 10 00 and 6110 20 by origin (third-country duty 12%; EBA 0%; GSP 9.6% for India; EVFTA 0% for Viet Nam since 1 Jan 2025) European Commission – TARIC · official · checked 25 Sept 2026
  13. 13 Economic impact of Canada’s participation in the CPTPP (“The CPTPP includes ‘yarn forward’ rules of origin for textile and apparel products”) Global Affairs Canada · official · checked 27 Sept 2026
  14. 14 Update: improved rules of origin under the DCTS are now in effect (1 January 2026) GOV.UK – Department for Business and Trade · official · checked 24 Sept 2026
  15. 15 Preference tier graduation: Bhutan (three-year DCTS transition after UN LDC graduation) GOV.UK – Department for Business and Trade · official · checked 24 Sept 2026
  16. 16 Simplification of preferential rules of origin under GSP for knitted apparel (HS Chapter 61), from 1 April 2015 Japan Customs · official · checked 24 Sept 2026
  17. 17 Japan’s Tariff Schedule as of 8 August 2026 – Chapter 61 Japan Customs · official · checked 24 Sept 2026
  18. 18 General Preferential Tariff, GPT Plus and Least Developed Country Tariff Rules of Origin Regulations (SOR/2023-210) Justice Laws Website, Government of Canada · official · checked 24 Sept 2026
  19. 19 Trade Policy Review of Japan 2026 – opening statement by Japan (GSP: LDC treatment extended to up to three years after graduation) Ministry of Foreign Affairs of Japan · official · checked 24 Sept 2026
  20. 20 Nepal Trade Preference Program (NTPP) Office of the U.S. Trade Representative · official · checked 24 Sept 2026
  21. 21 Commodities 6109100010, 6105100000 and 6110209100 by origin (12% third-country; DCTS 0%; UK–India CETA 0% from 15 Jul 2026; UKVFTA 0% from 1 Jan 2025) UK Integrated Online Tariff · official · checked 25 Sept 2026
  22. 22 Nepal – graduation status (2026 extension request, CDP and ECOSOC) United Nations – LDC Portal · official · checked 24 Sept 2026
  23. 23 UN extends Nepal’s LDC graduation preparatory period until November 2029 (30 Oct 2026) The Kathmandu Post · checked 4 Nov 2026

関連記事

Namaste — お話ししましょう

つくりたいものをお聞かせください。

テックパック、写真、あるいはアイデアだけでもお送りください。工場の現場を運営する担当者から、通常ネパール時間で24時間以内にご返信します。

Try Nepal 初回ご注文が10%オフ · サンプル無料 · 1色あたり200枚から。 ご発注の流れ

WhatsAppをお使いでなく、メールも面倒な方は、折り返し電話を依頼してください。こちらからお電話します。

見積もりを依頼する WhatsApp